
Todo mês, o Sinduscon-RS, publica o Panorama do Mercado Imobiliário de Porto Alegre, um raio-x do desempenho dos imóveis novos de médio e alto padrão da capital, excluído o Minha Casa Minha Vida. É um dos levantamentos mais consistentes do país sobre uma capital, e aqui na Space Hunters ele entra no nosso radar todo mês.
Não porque a gente venda apartamento. A gente não vende. Mas porque o mercado imobiliário residencial é o principal indicador antecedente de onde a demanda de consumo vai estar daqui a dezoito, vinte e quatro, trinta e seis meses. Cada torre entregue é um bloco de novos domicílios. Cada bloco de novos domicílios é um deslocamento de fluxo, um novo raio de captação, um PDV que passa a fazer sentido onde antes não fazia. E, às vezes, um PDV que deixa de fazer sentido onde sempre fez.
Os dados de junho de 2026 trouxeram um conjunto de sinais que merecem uma leitura cuidadosa. Vamos aos números, e depois ao que eles significam para quem trabalha com ponto comercial, expansão de franquias e gestão de rede.
Os números de junho de 2026
Estoque geral: 5.980 unidades disponíveis à venda, a máxima de toda a série acompanhada
VGV em estoque: R$ 8,57 bilhões, distribuídos em 367 empreendimentos
Vendas do mês: 324 unidades, R$ 432 milhões de VGV
Lançamentos do mês: 32 unidades, R$ 88 milhões de VGV
Preço médio: R$ 15.490 por m², variação de 0,6% no mês
VsO (venda sobre oferta): 5,5% em unidades, contra 7,3% no mês anterior
LsO (lançamento sobre oferta): 0,5%, contra 7,1% no mês anterior
Absorção da oferta: +5,0%
Em doze meses, a cidade vendeu 4.050 unidades (R$ 5,0 bilhões) e lançou 3.528 (R$ 3,6 bilhões). No mesmo período, o estoque subiu de 4.640 para 5.980 unidades, um crescimento de 28,9%. Vale a nota metodológica: o número de empreendimentos monitorados também subiu, de 300 para 367, o que significa que parte desse avanço vem da ampliação da base pesquisada, e não apenas de encalhe puro. Ainda assim, a direção do movimento é inequívoca.
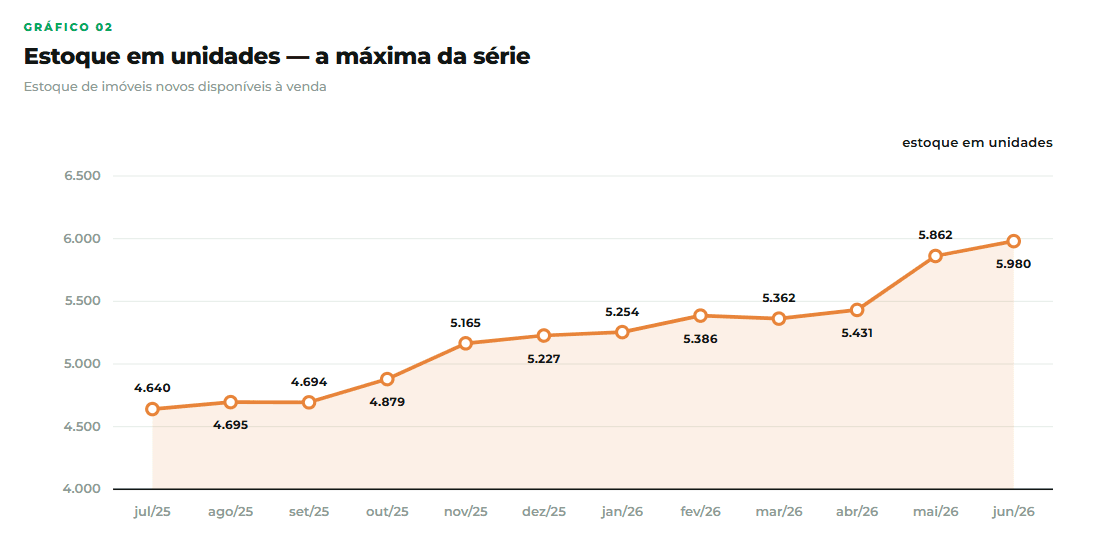
1. O estoque em máxima com lançamento em mínima
O primeiro fato bruto: junho registrou 32 unidades lançadas. Trinta e duas. Contra 324 vendidas no mesmo mês e uma média de 294 lançamentos mensais nos últimos doze meses.
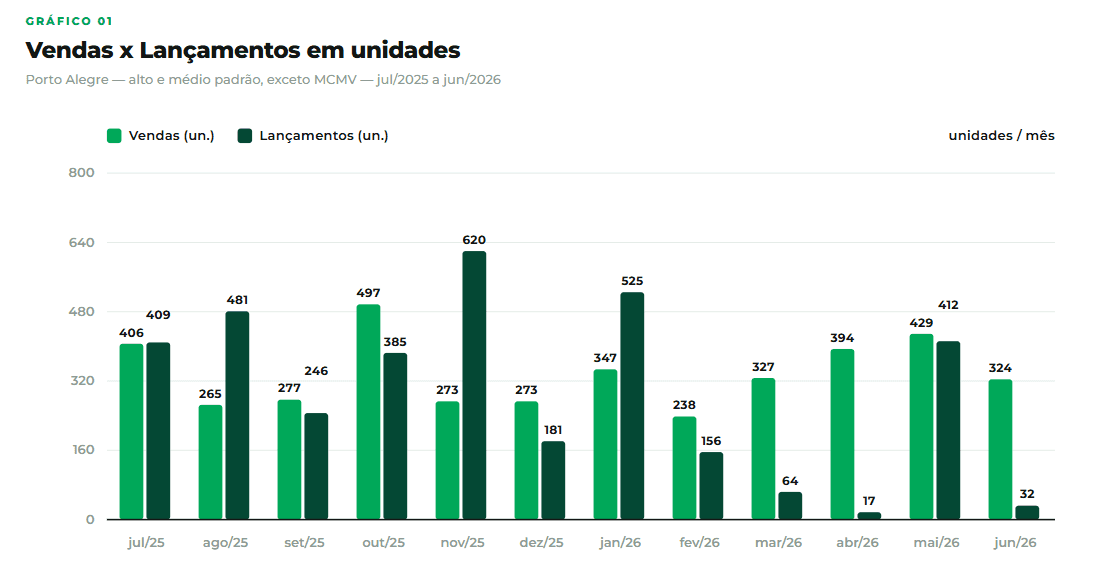
Não é um ponto fora da curva isolado. Março teve 64 unidades lançadas. Abril, 17. Maio teve um repique de 412 e junho voltou para 32. Em quatro dos últimos cinco meses, a oferta nova em Porto Alegre ficou abaixo de cem unidades. Somando março a junho, foram 525 unidades lançadas contra 1.474 vendidas.
Isso desenha um mercado que parou de produzir e passou a escoar. Os incorporadores olharam para o estoque acumulado, para o custo do dinheiro, para a velocidade de venda e apertaram o freio de novos projetos.
O indicador que traduz isso é a Absorção da Oferta: a diferença entre a velocidade de venda (VsO) e a velocidade de lançamento (LsO). Em junho, a absorção foi de +5,0%, o melhor número em muitos meses, contra 0,3% no mês anterior e uma média de 0,8% nos últimos doze meses.
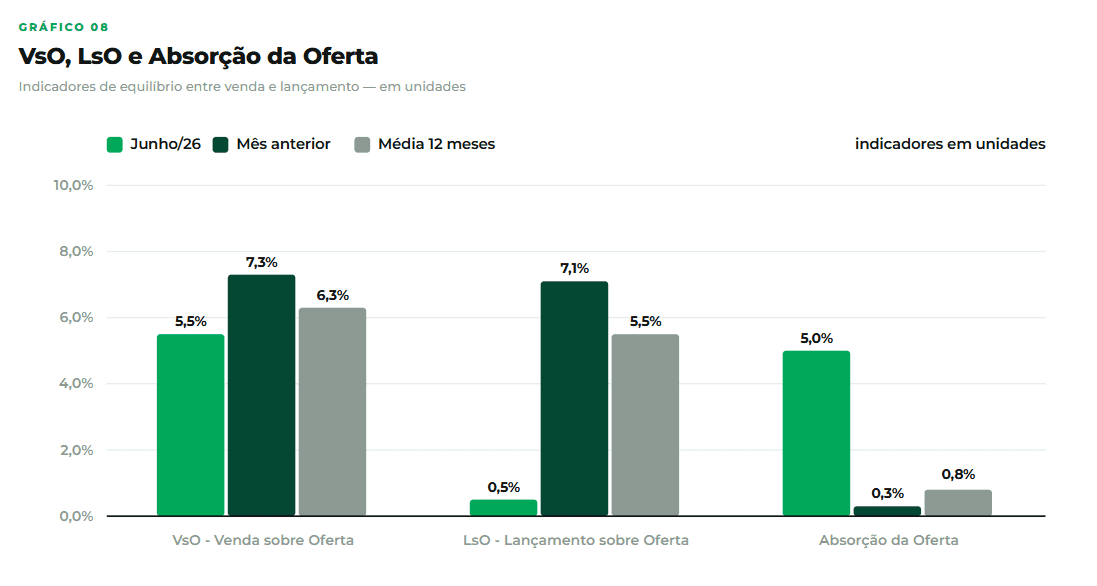
Só que é preciso ler com honestidade: essa absorção não veio de venda mais forte. Veio de lançamento parado. O VsO, na verdade, caiu de 7,3% para 5,5%, ficando abaixo da média de doze meses (6,3%). A oferta encolheu mais rápido do que a demanda enfraqueceu. É um equilíbrio conquistado por contenção de oferta, não por aquecimento de procura.
No ritmo médio de vendas dos últimos doze meses (338 unidades/mês), o estoque atual leva cerca de 17,7 meses para escoar. É muito tempo de capital imobilizado.
2. O dado que quase ninguém olha: o estoque está encolhendo de tamanho
Aqui está, na nossa leitura, o insight mais relevante do relatório de junho, e ele não aparece em nenhum slide. Ele aparece quando você divide o VGV do estoque pelo número de unidades em estoque.
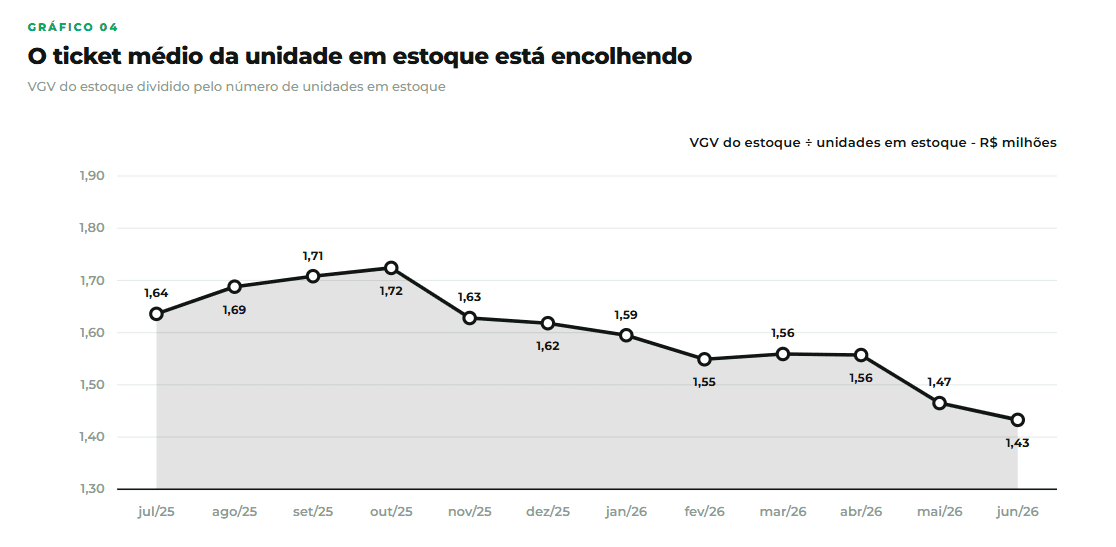
Em outubro de 2025, cada unidade parada em Porto Alegre valia, em média, R$ 1,72 milhão. Em junho de 2026, essa mesma média caiu para R$ 1,43 milhão. Uma queda de 16,9% no ticket médio da unidade em estoque, enquanto o preço médio por metro quadrado da cidade continuou subindo.
A conta só fecha de um jeito: as unidades em estoque estão ficando menores. O estoque de Porto Alegre está engordando com produto compacto.
Ele diz que o parque imobiliário novo da cidade está migrando de metragem, e migração de metragem é migração de perfil de morador. Menos metro quadrado por unidade significa mais unidades por terreno, mais domicílios por quadra, mais gente por metro linear de calçada, e um perfil de domicílio radicalmente diferente do que a cidade tinha há dez anos.
Para quem escolhe ponto comercial, isso muda tudo. Densidade de domicílios não é a mesma coisa que densidade de consumo. Um prédio de 120 studios e um prédio de 40 apartamentos de três dormitórios ocupam o mesmo terreno e geram cestas de consumo completamente distintas: em ticket, em frequência, em horário e em categoria.
3. Quem vende unidade não é quem faz o VGV
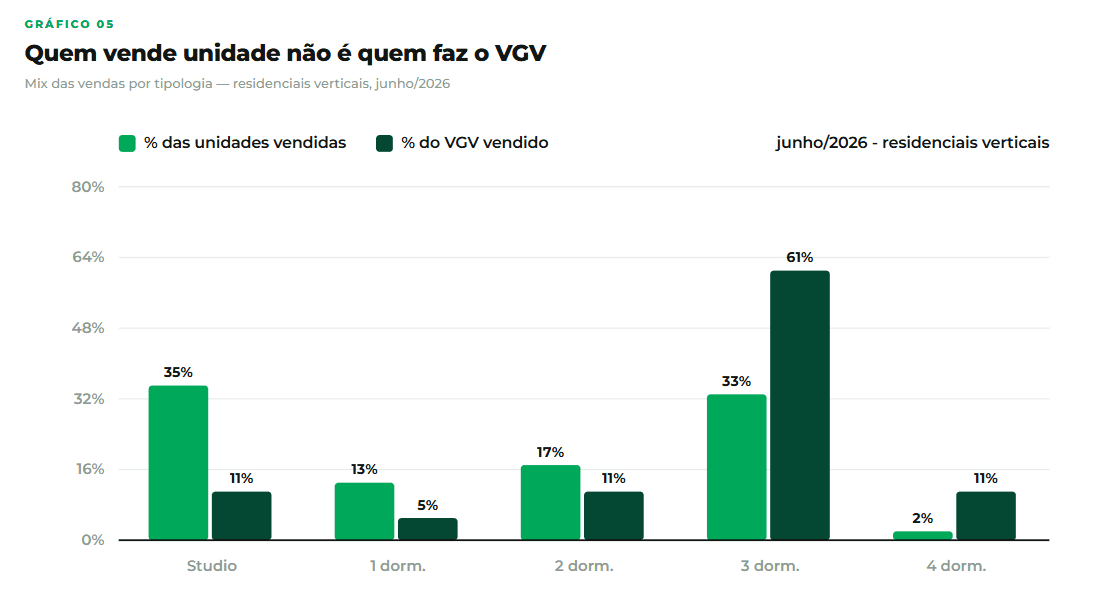
O mix de vendas de junho é uma aula de segmentação. Dos 324 imóveis vendidos, 304 (94%) foram residenciais verticais, respondendo por 97% do VGV. Dentro desse recorte:
Tipologia | % das unidades | % do VGV | R$/m² | Leitura |
|---|---|---|---|---|
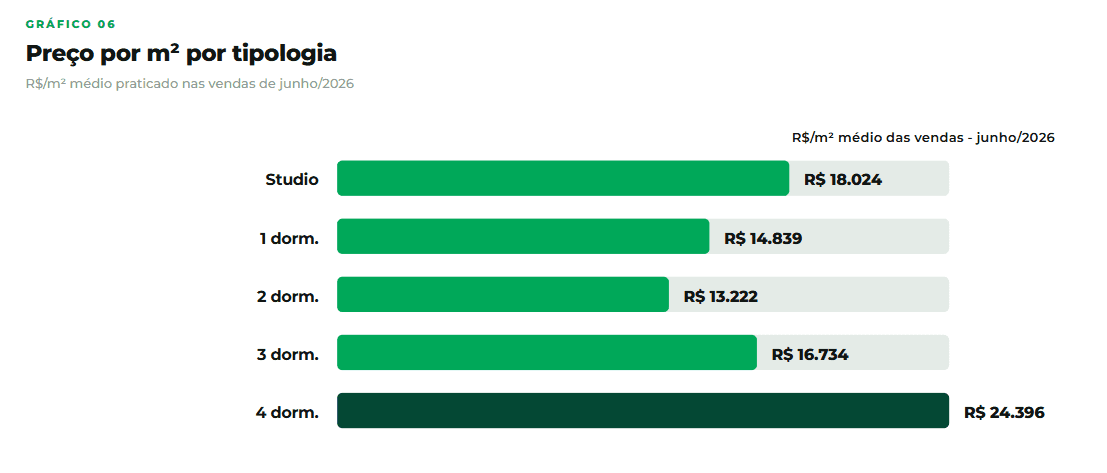
Studio | 35% | 11% | R$ 18.024 | Volume, não valor |
1 dormitório | 13% | 5% | R$ 14.839 | Nicho de compacto |
2 dormitórios | 17% | 11% | R$ 13.222 | Menor R$/m² da cidade |
3 dormitórios | 33% | 61% | R$ 16.734 | Sustenta o VGV |
4 dormitórios | 2% | 11% | R$ 24.396 | Maior R$/m² da cidade |
Leia a tabela duas vezes. Studios são mais de um terço das unidades vendidas e apenas 11% do valor transacionado. Já os três dormitórios são 33% das unidades e 61% de todo o VGV da cidade no mês.
E tem uma inversão contraintuitiva no preço: o studio é a segunda tipologia mais cara por metro quadrado de Porto Alegre (R$ 18.024/m²), atrás apenas dos quatro dormitórios. O compacto não é barato: ele é caro por metro quadrado e barato por unidade. Já o dois dormitórios, o produto historicamente mais “médio” do mercado, é hoje o mais barato por metro quadrado da cidade: R$ 13.222/m². É o produto espremido no meio, sem o prêmio do compacto de localização central nem o prêmio do produto familiar amplo.
Aqui é onde as tendências urbanas ganham endereço. Studios e um dormitório concentram-se em regiões de alta acessibilidade, próximas a eixos de mobilidade, universidades, hospitais e polos de trabalho. Três e quatro dormitórios ocupam bairros consolidados de perfil familiar. São duas cidades diferentes dentro da mesma cidade, e nenhuma rede de varejo deveria tratá-las com o mesmo modelo de loja.
4. Por que o metro quadrado varia: Porto Alegre são três mercados
A seção anterior mostrou que studio e três dormitórios são produtos de mundos diferentes. Falta a pergunta que fecha o raciocínio: por que o mesmo metro quadrado custa três coisas distintas dentro da mesma cidade? Para responder, cruzamos 236 lançamentos ativos da capital, cada um lido contra 231 variáveis do seu ponto (demografia, renda, escolaridade, potencial de consumo por categoria, atividades comerciais do entorno e morfologia urbana).
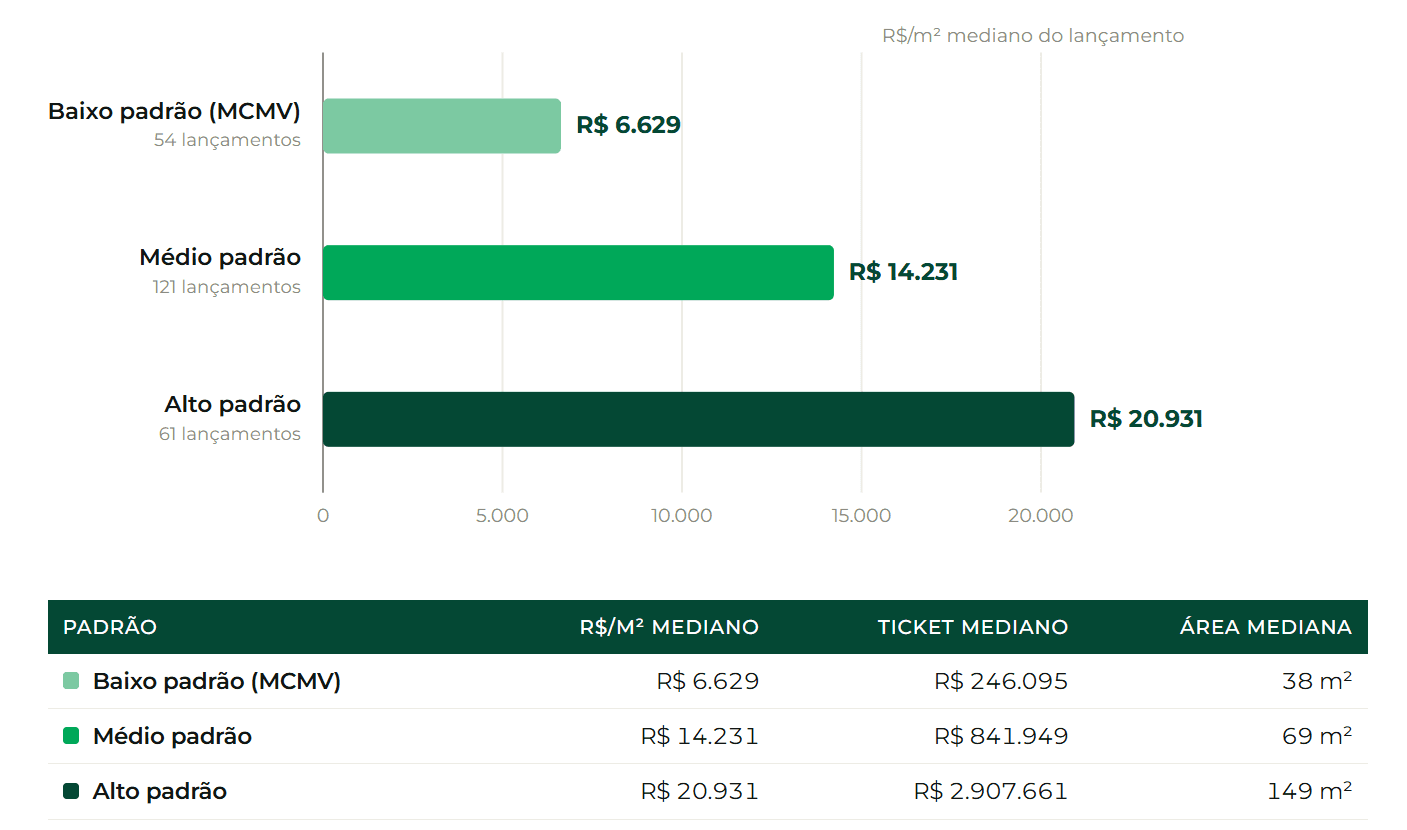
Nota metodológica: este recorte usa uma base própria de 236 lançamentos ativos (Órulo e VivaReal) e inclui o segmento MCMV. O Panorama do Sinduscon-RS citado no restante do artigo exclui o MCMV. São leituras complementares, não somáveis: uma mede o desempenho do mercado de médio e alto padrão mês a mês, a outra mapeia a lógica de formação de preço por padrão de produto.
Separado por padrão de produto, o mercado se parte em três faixas que quase não se tocam. O baixo padrão (MCMV) tem mediana de R$ 6.629 por m². O médio, R$ 14.231. O alto, R$ 20.931. Não são três preços do mesmo mercado, são três mercados com lógicas próprias de formação de preço.
E o que puxa o preço em cada um é diferente. No alto padrão, o comando é do próprio produto (porte, número de dormitórios, vagas) somado a renda e escolaridade do entorno: território consolidado de alta renda. No médio padrão, quem manda é o potencial de consumo e a composição de classes do entorno, com produto e território disputando o comando. No MCMV, a lógica se inverte: unidade maior significa metro quadrado mais barato, porque o comprador é limitado pela parcela e pelo teto de financiamento, não pelo valor do metro.
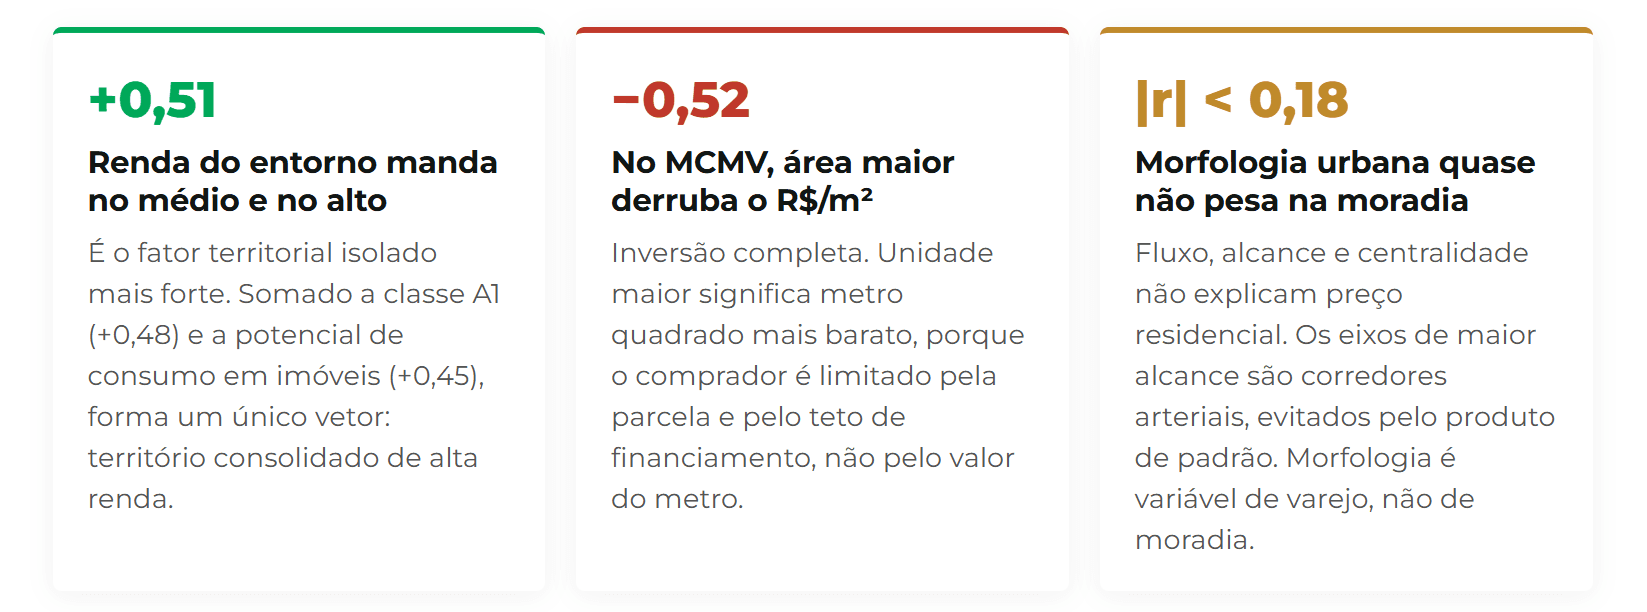
Há um sinal que interessa diretamente a quem escolhe ponto comercial. A morfologia urbana (fluxo, alcance, centralidade) quase não explica o preço da moradia: os eixos de maior alcance são corredores arteriais, evitados pelo produto residencial de padrão. Mas essa mesma morfologia que não precifica apartamento é exatamente a variável que precifica PDV. É a fronteira entre ler o território como moradia e ler o território como varejo, e é aí que a inteligência geográfica troca de lente.
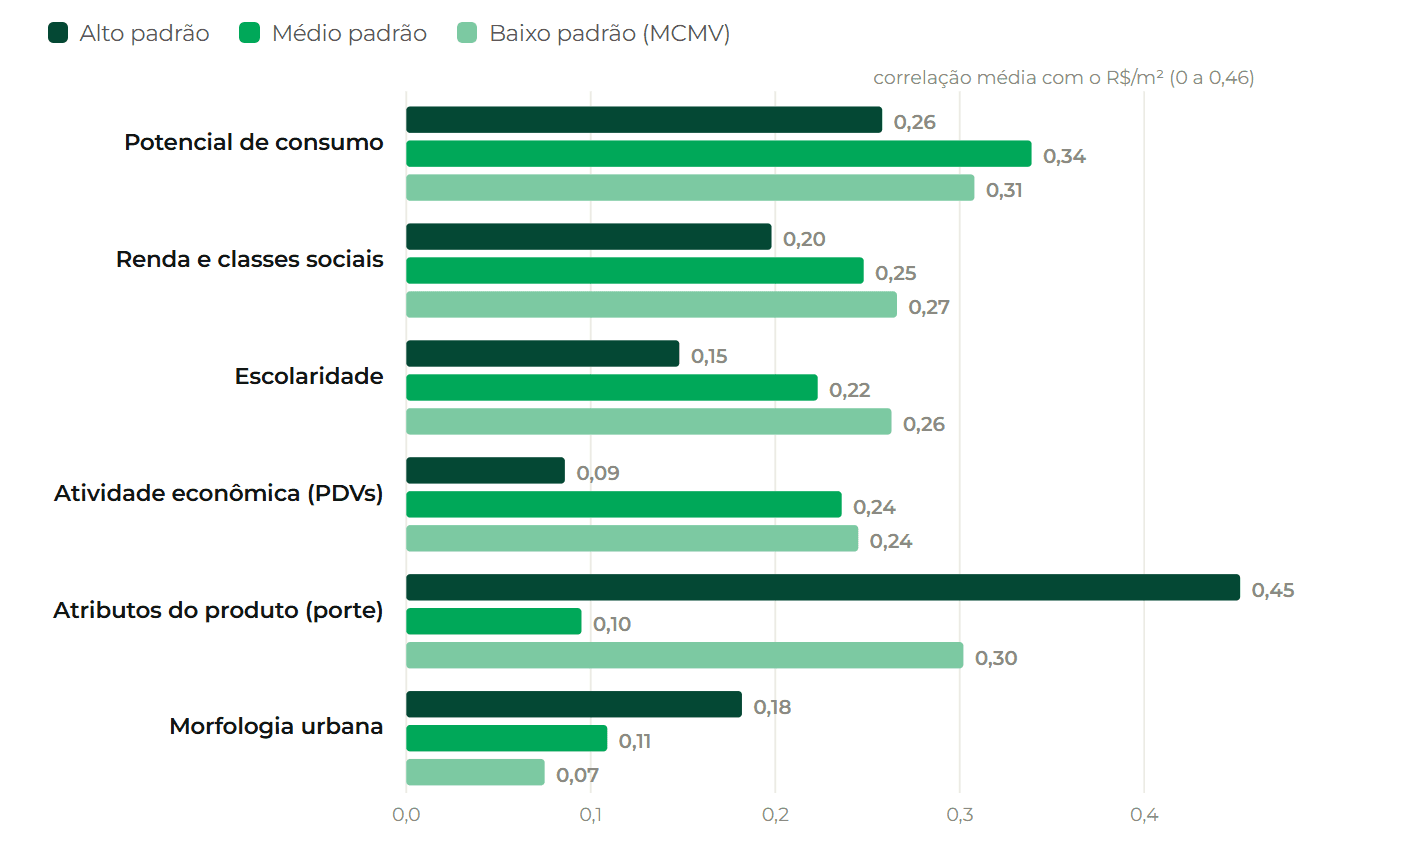
Para expansão de rede, a leitura prática é direta: densidade de domicílios não é densidade de consumo, e padrão de produto no entorno é um indicador antecedente de qual cesta de consumo aquela quadra vai gerar. Uma torre de compactos de alto R$/m² e um prédio familiar de médio padrão sinalizam perfis de demanda diferentes para o ponto comercial que os atende. Essa é a leitura que a Space Hunters transforma em decisão, combinando morfologia urbana, tendências de consumo e potenciais territoriais.
5. Um terço do estoque já está pronto
A composição do estoque por fase de obra fecha o quadro:
34% das unidades já estão prontas, cerca de 2.000 imóveis concluídos aguardando comprador
55% estão em construção
12% estão em fase de lançamento
Em VGV, o padrão se repete: 33% do capital está parado em unidade pronta, 60% em obra, 7% em lançamento.
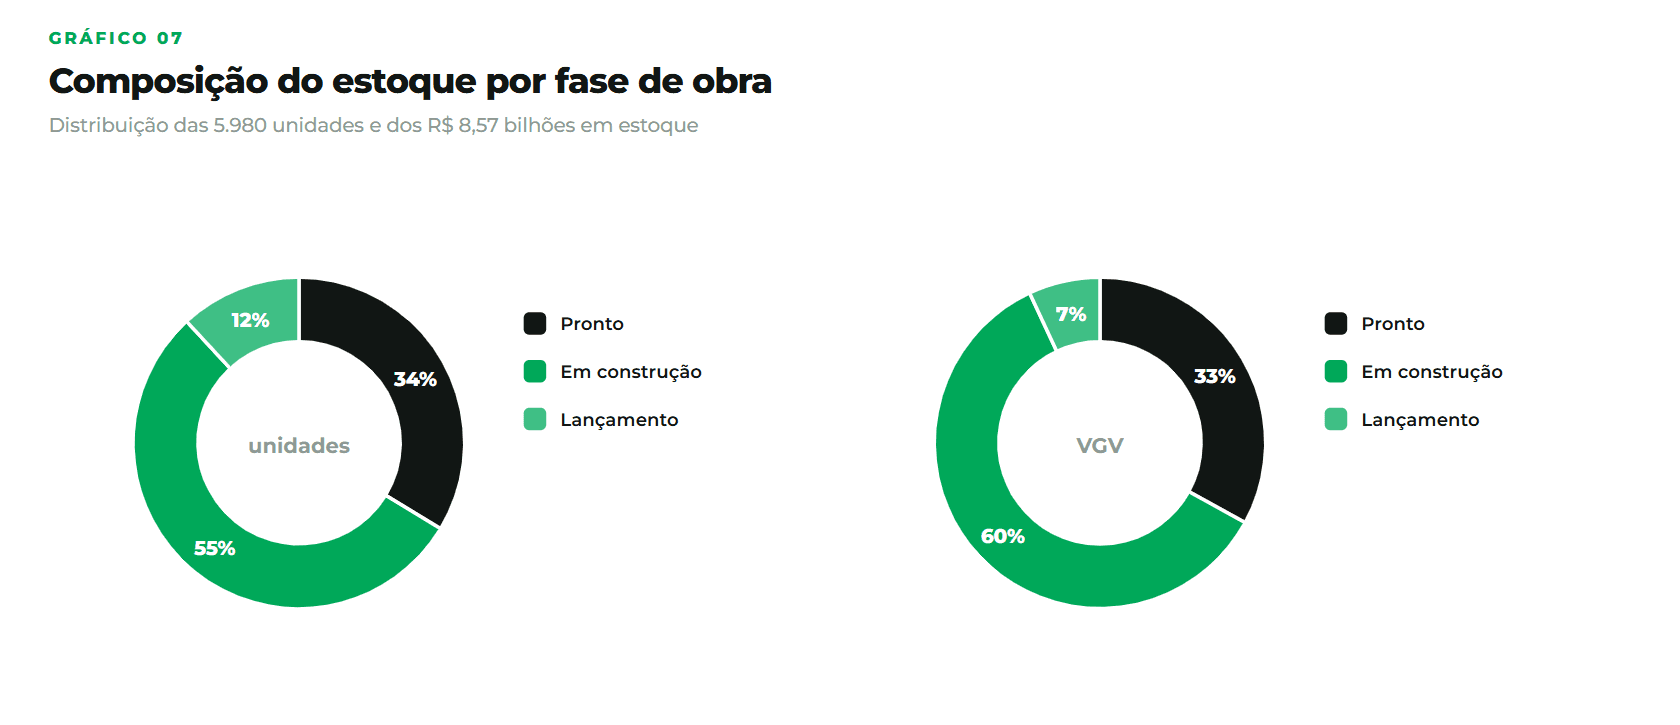
Dois mil imóveis prontos e não vendidos representam capital travado, custo de condomínio, IPTU e carrego financeiro. Mas representam também outra coisa, do ponto de vista territorial: oferta imediata de moradia disponível. São bairros que podem receber população nova em questão de meses, não de anos, desde que o preço encontre o comprador.
Quem trabalha com expansão de rede precisa saber exatamente onde estão essas 2.000 unidades. Elas são o mapa de onde a população vai chegar primeiro.
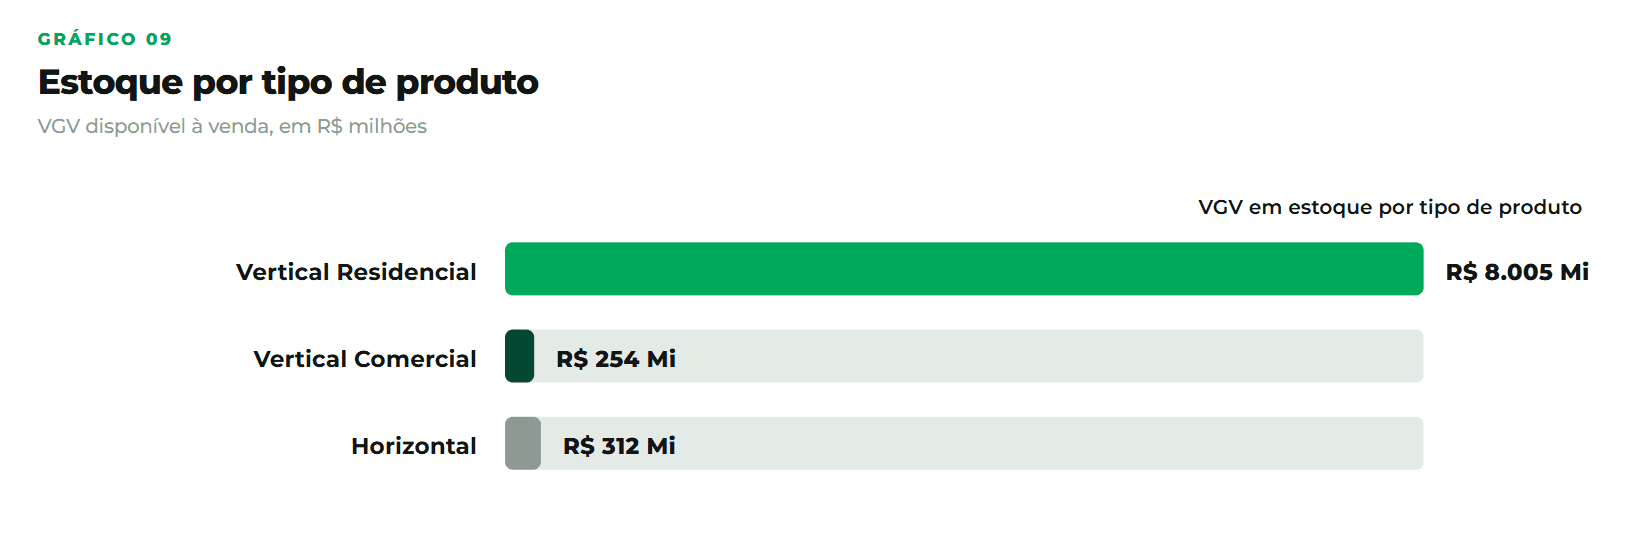
Por tipo de produto, o vertical residencial concentra R$ 8,0 bilhões dos R$ 8,57 bilhões em estoque, 93% do total. O vertical comercial soma R$ 254 milhões (224 unidades, a R$ 17.461/m²) e o horizontal, R$ 312 milhões (393 unidades, a R$ 4.274/m²). Ou seja: o estoque comercial de Porto Alegre é pequeno em VGV e caro por metro quadrado. Espaço para PDV novo em empreendimento novo é ativo escasso na capital, e escassez, como sempre, se traduz em preço de locação.
6. Como a Space Hunters transforma isso em decisão
Na Space Hunters, trabalhamos com uma leitura estruturada do território que combina morfologia urbana (a forma construída da cidade, o desenho das quadras, os eixos de circulação, a verticalização e a densidade) com tendências de consumo e potenciais territoriais, para transformar diagnóstico em decisão de ponto.
Nossa metodologia se apoia em três pilares de sintaxe espacial: concentração (quanto de demanda existe ali), fluxo (quanto de movimento passa por ali) e alcance (até onde aquele ponto consegue capturar). Sobre esses pilares aplicamos o DNA de Localização, que identifica os fatores críticos de sucesso específicos de cada marca, porque o ponto perfeito de uma rede de alimentação saudável não é o ponto perfeito de uma rede de educação infantil, ainda que estejam na mesma esquina.
Para redes já instaladas, rodamos a Análise de Rede: pontuamos a localização de cada unidade existente com pesos calibrados pelos fatores que realmente explicam performance naquele negócio e cruzamos com o faturamento real de cada loja. O resultado é uma matriz de quatro quadrantes que separa a unidade que vai bem porque tem boa localização daquela que vai bem apesar da localização, e da que vai mal porque o ponto nunca teve chance. É a diferença entre trocar o gerente e trocar o endereço.
Esse é o tipo de gestão orientada a dados que muda o custo de errar. Em expansão de franquias, um ponto ruim não custa apenas o investimento perdido: custa o franqueado, custa a reputação da marca na praça e custa os anos que a região fica queimada para a rede.
Já entregamos estudos de canibalização, zoneamento estratégico, ranking de melhores cidades, análise de potencial local e planos de expansão para redes que operam do Rio Grande do Sul ao Nordeste, e da Espanha ao Uruguai. E a lógica é sempre a mesma: território não é cenário, é variável.
7. O Space Data: inteligência geográfica na sua mão
Foi para escalar esse raciocínio que construímos o Space Data Global, nossa plataforma de geomarketing self-service, hoje operando em mais de 16 países.
No Space Data você define um endereço ou um polígono e recebe, em minutos, o retrato completo daquele território: população e domicílios, renda, potencial de consumo por categoria, perfil demográfico, concorrência mapeada, atividades comerciais do entorno, fluxo e alcance. Dá para importar sua própria base de unidades e de concorrentes, comparar praças, simular canibalização entre lojas e priorizar cidades e bairros para o seu plano de expansão de rede.
É a diferença entre decidir um novo ponto comercial com base em impressão e decidir com base em evidência. Entre olhar o mapa como ilustração e olhar o mapa como um novo olhar com futuro sobre onde o seu negócio deveria estar nos próximos cinco anos.
Teste o Space Data gratuitamente
Se você trabalha com franquias, varejo, expansão de rede ou investimento imobiliário, o convite é direto: em vez de ler mais um relatório sobre o mercado, entre no território e veja você mesmo.
Liberamos um teste gratuito do Space Data para você rodar análises sobre endereços reais, entender o potencial de consumo do seu raio de captação e comparar as praças que estão no seu radar de expansão.
Acesse: data.spacehunters.com.br
Porque o seu próximo ponto comercial merece o mesmo rigor de leitura que o mercado imobiliário dedica ao metro quadrado.
Fonte dos dados: Panorama do Mercado Imobiliário de Porto Alegre, Médio e Alto Padrão (MAP), referência junho/2026. Iniciativa do Sinduscon-RS em cooperação técnica com a Alphaplan Inteligência em Pesquisas, a partir de dados fornecidos pela Órulo. Consolidados referentes ao mercado de imóveis novos, excluídos os imóveis do Minha Casa Minha Vida.
Elaboração de gráficos, cálculos derivados e análise territorial: Space Hunters, Inteligência Geográfica e Geomarketing.